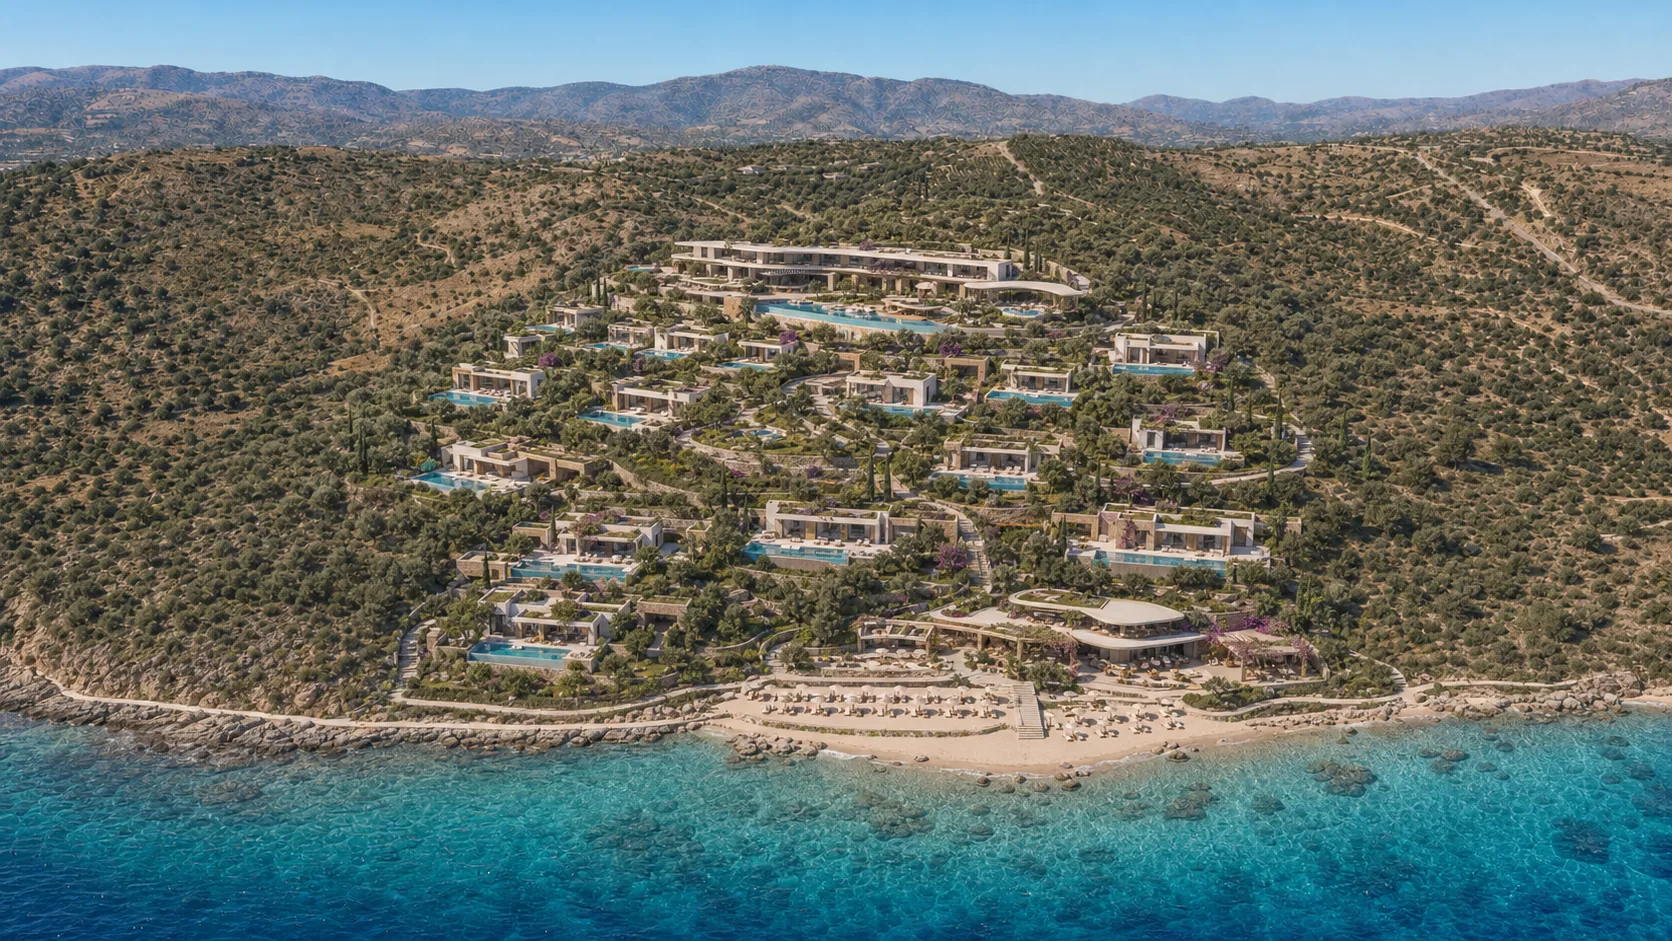
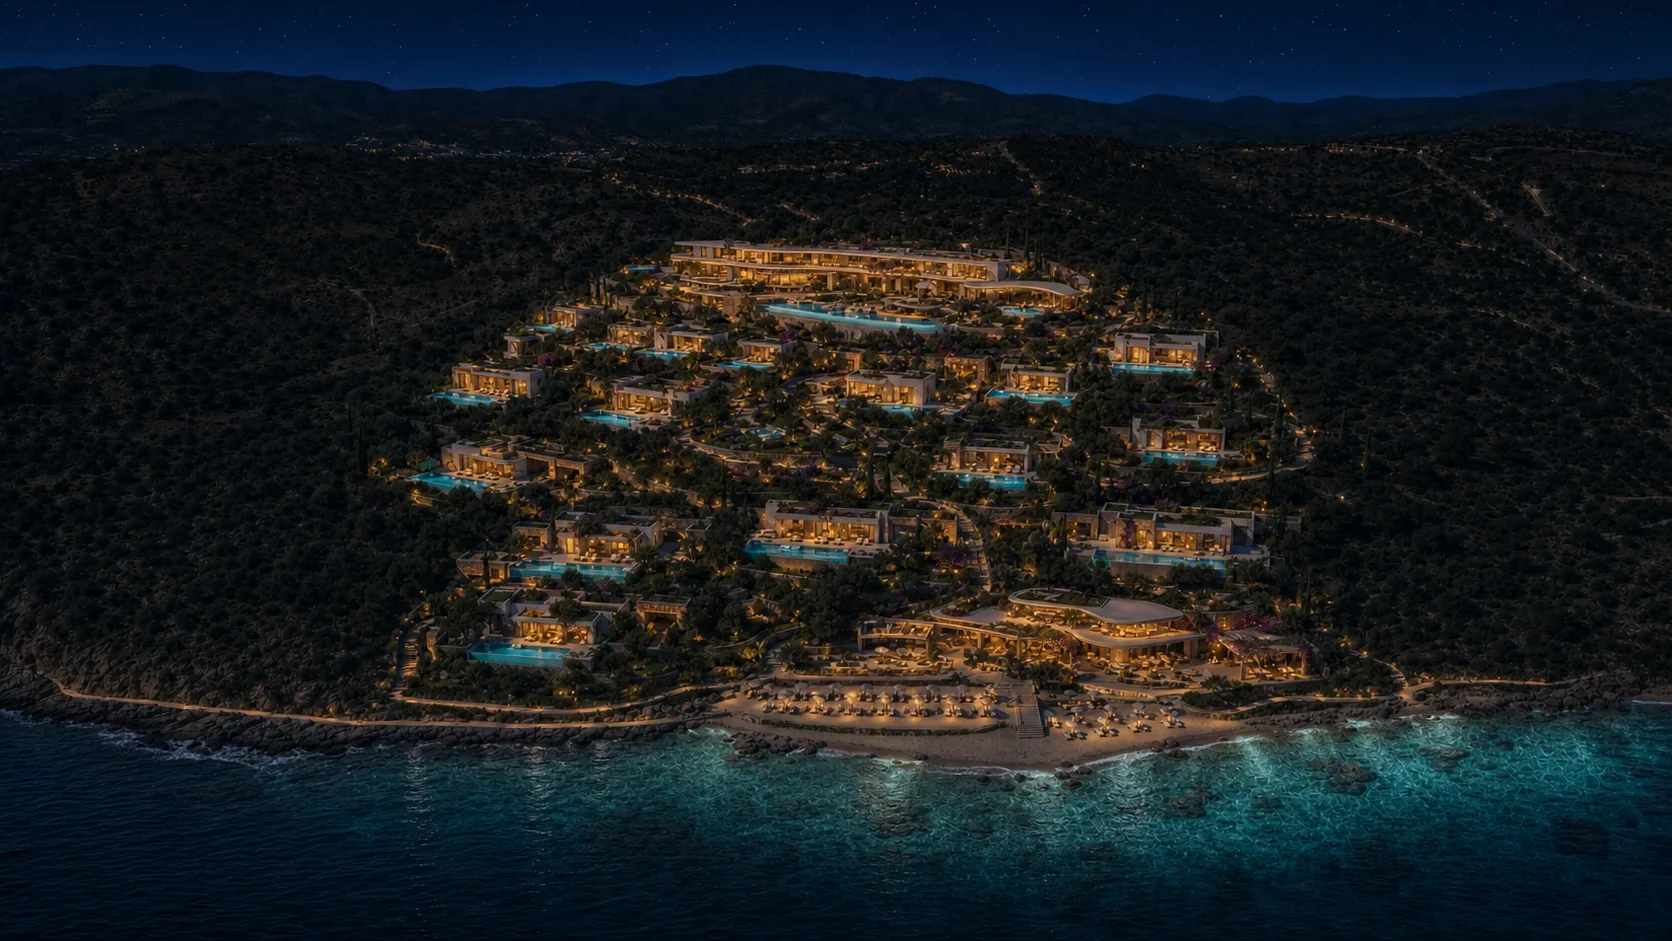
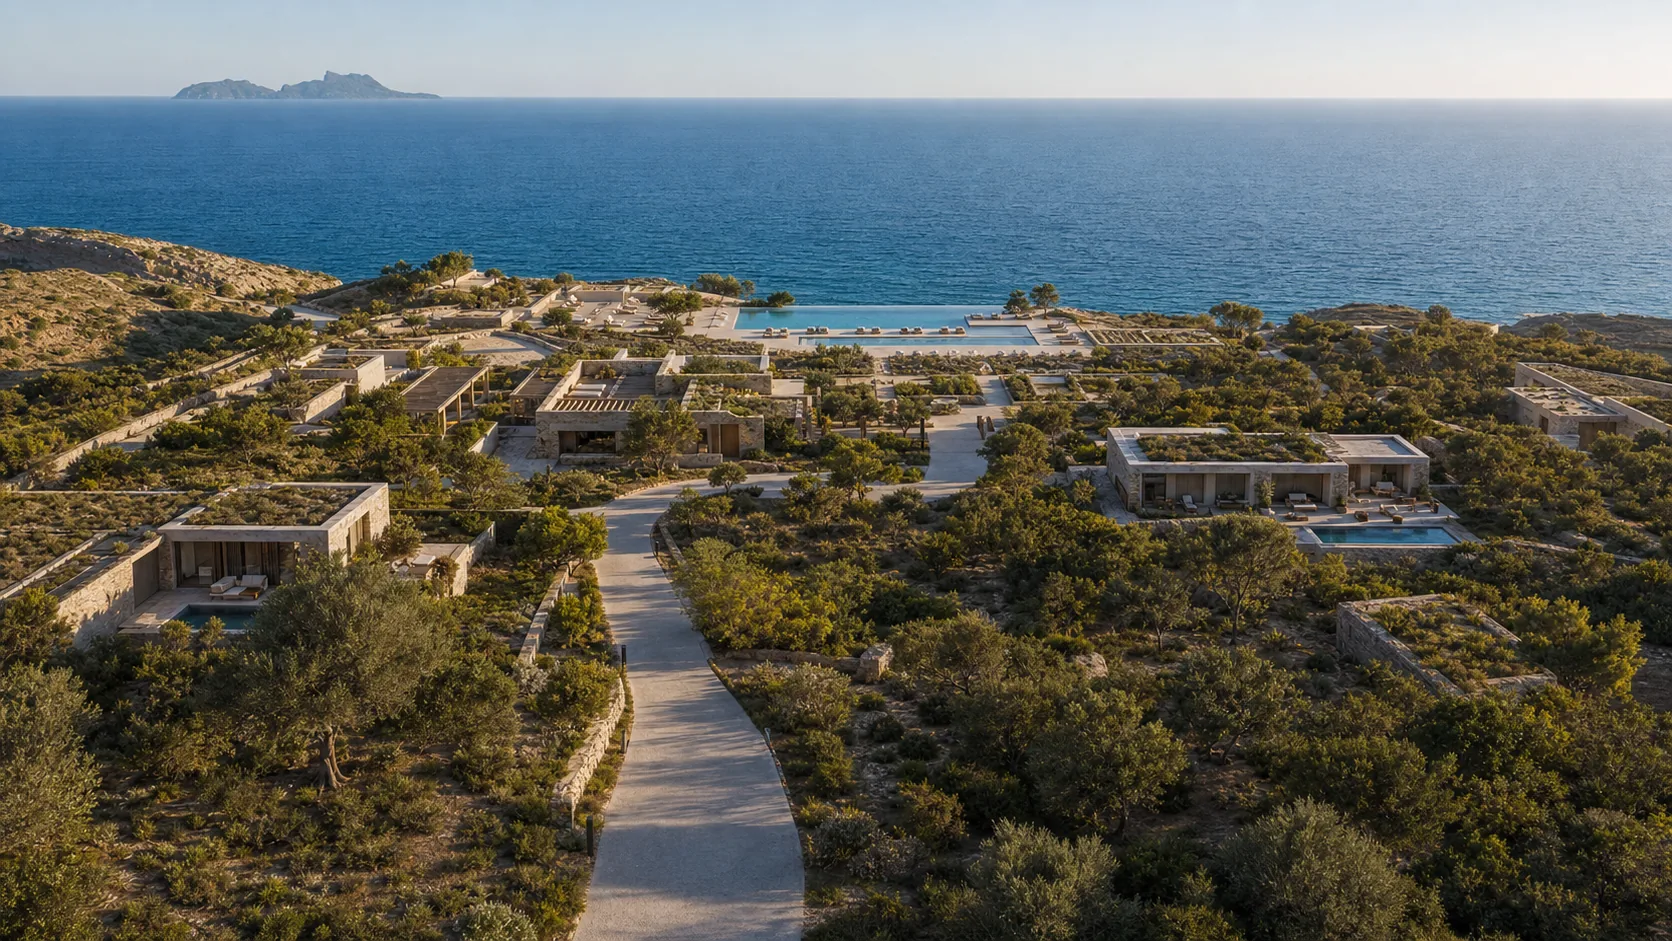
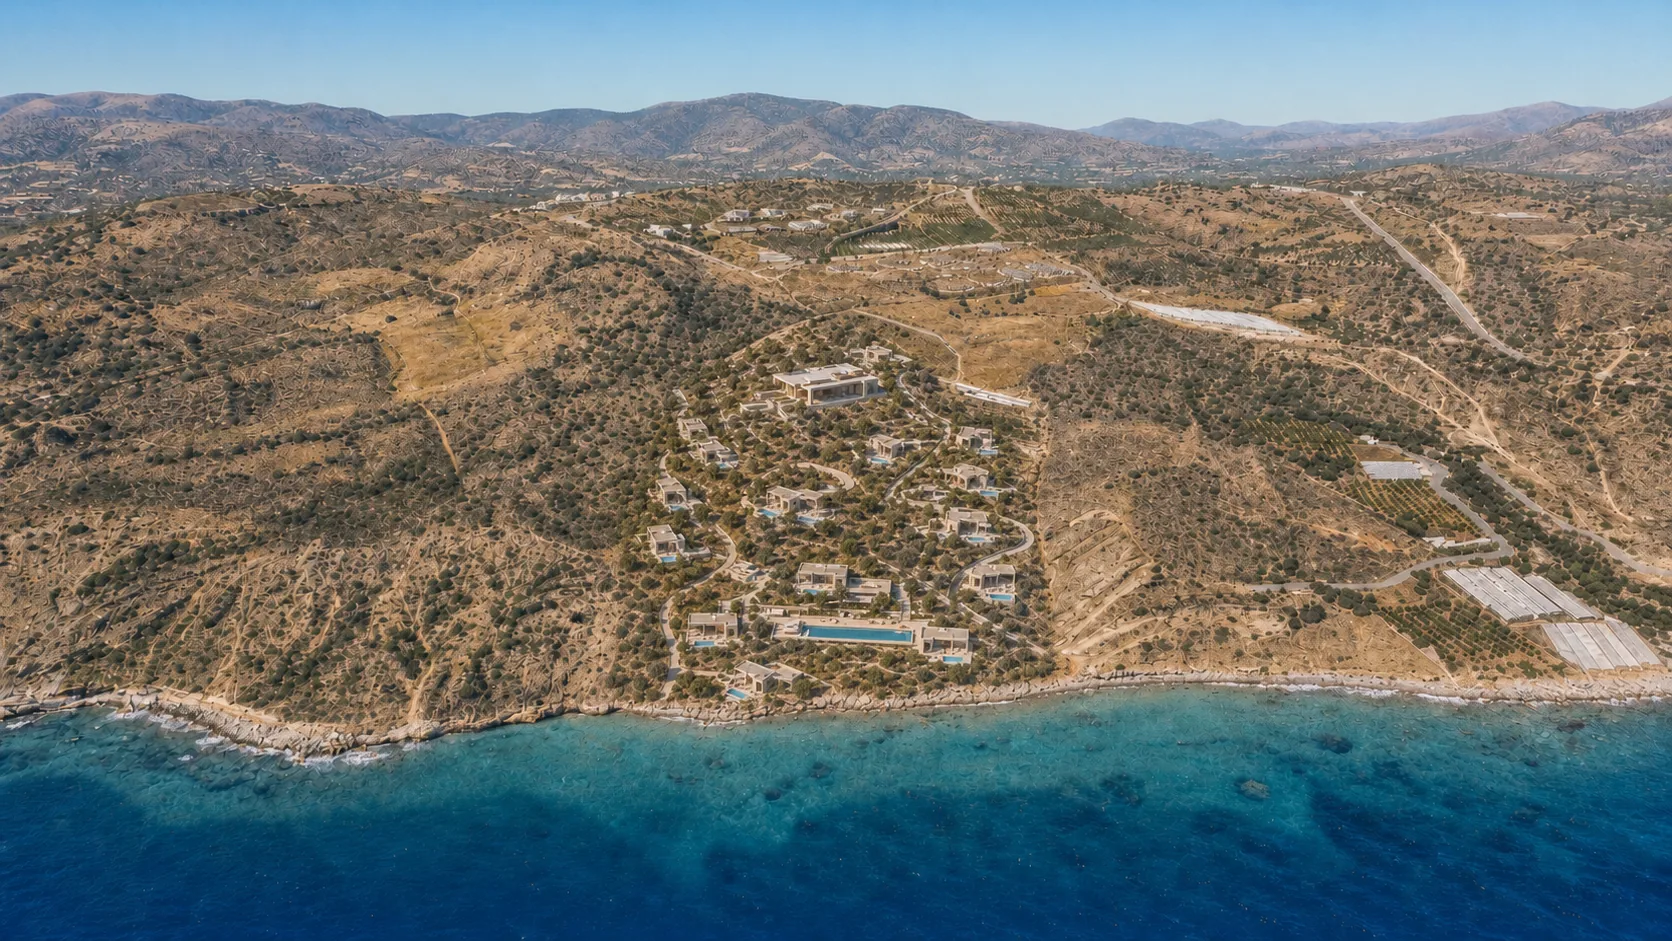
克里特南岸十二公顷私属海岸线,酒店用途已获官方认证,审批前期工作全部完成。
过去二十年,克里特海岸线一直以 4,000 至 10,000 平方米的碎片形式被逐块售出。而这种规模的地产——连续海岸线、单一家族持有、旅游用途书面确认——每十年只会出现寥寥数次。
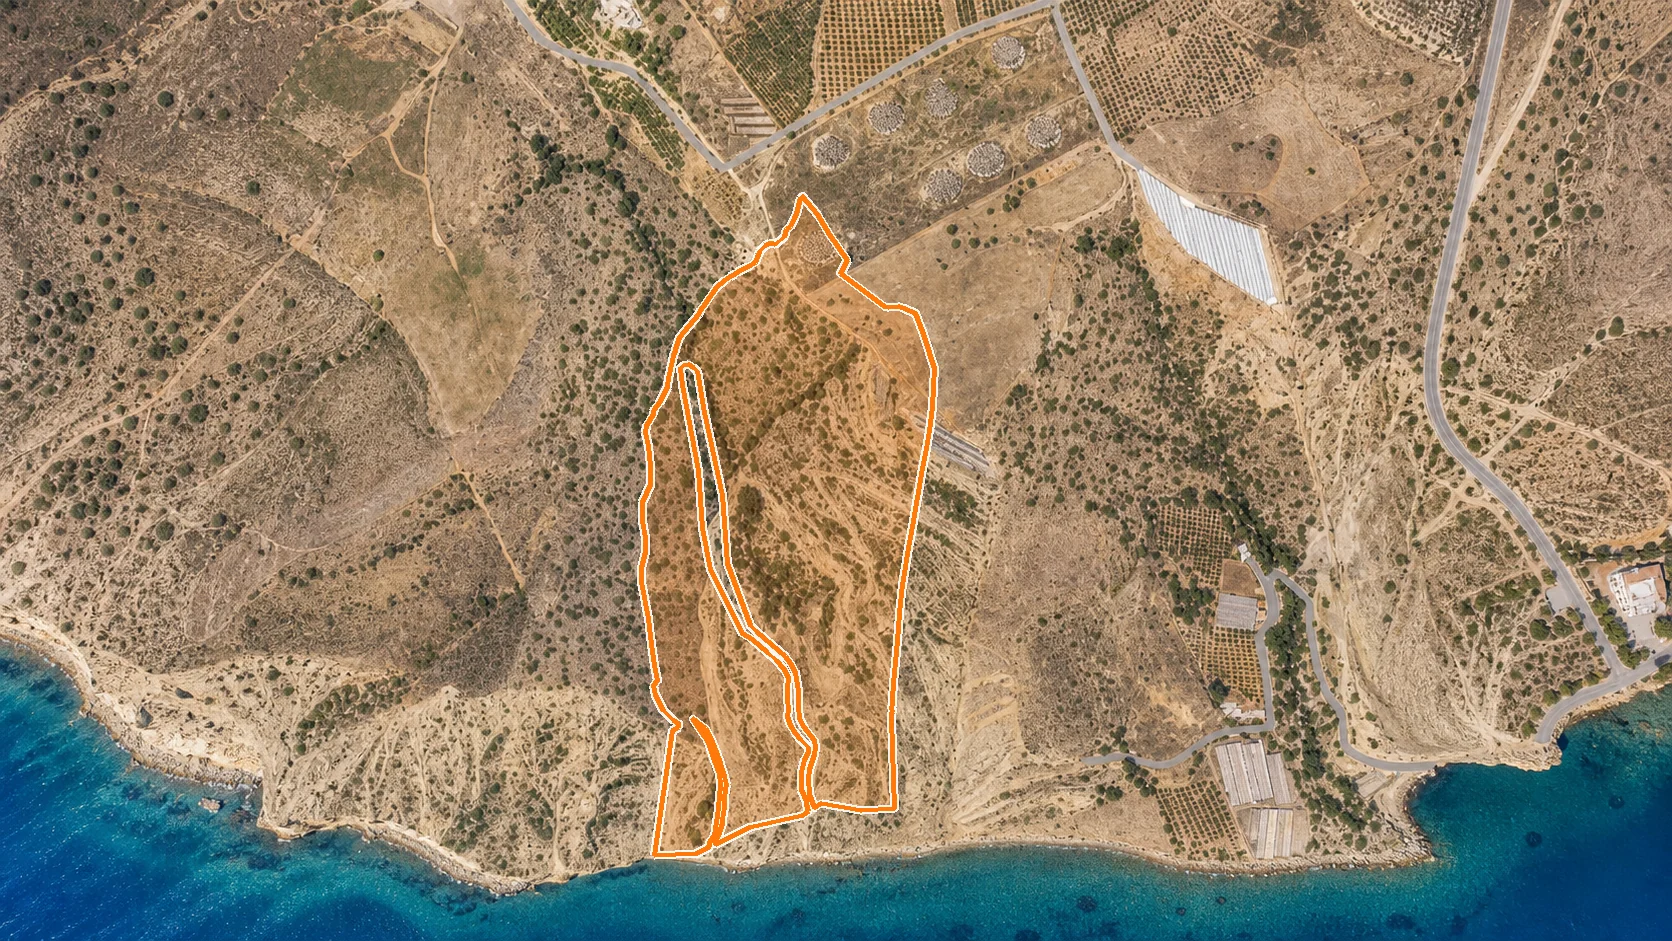
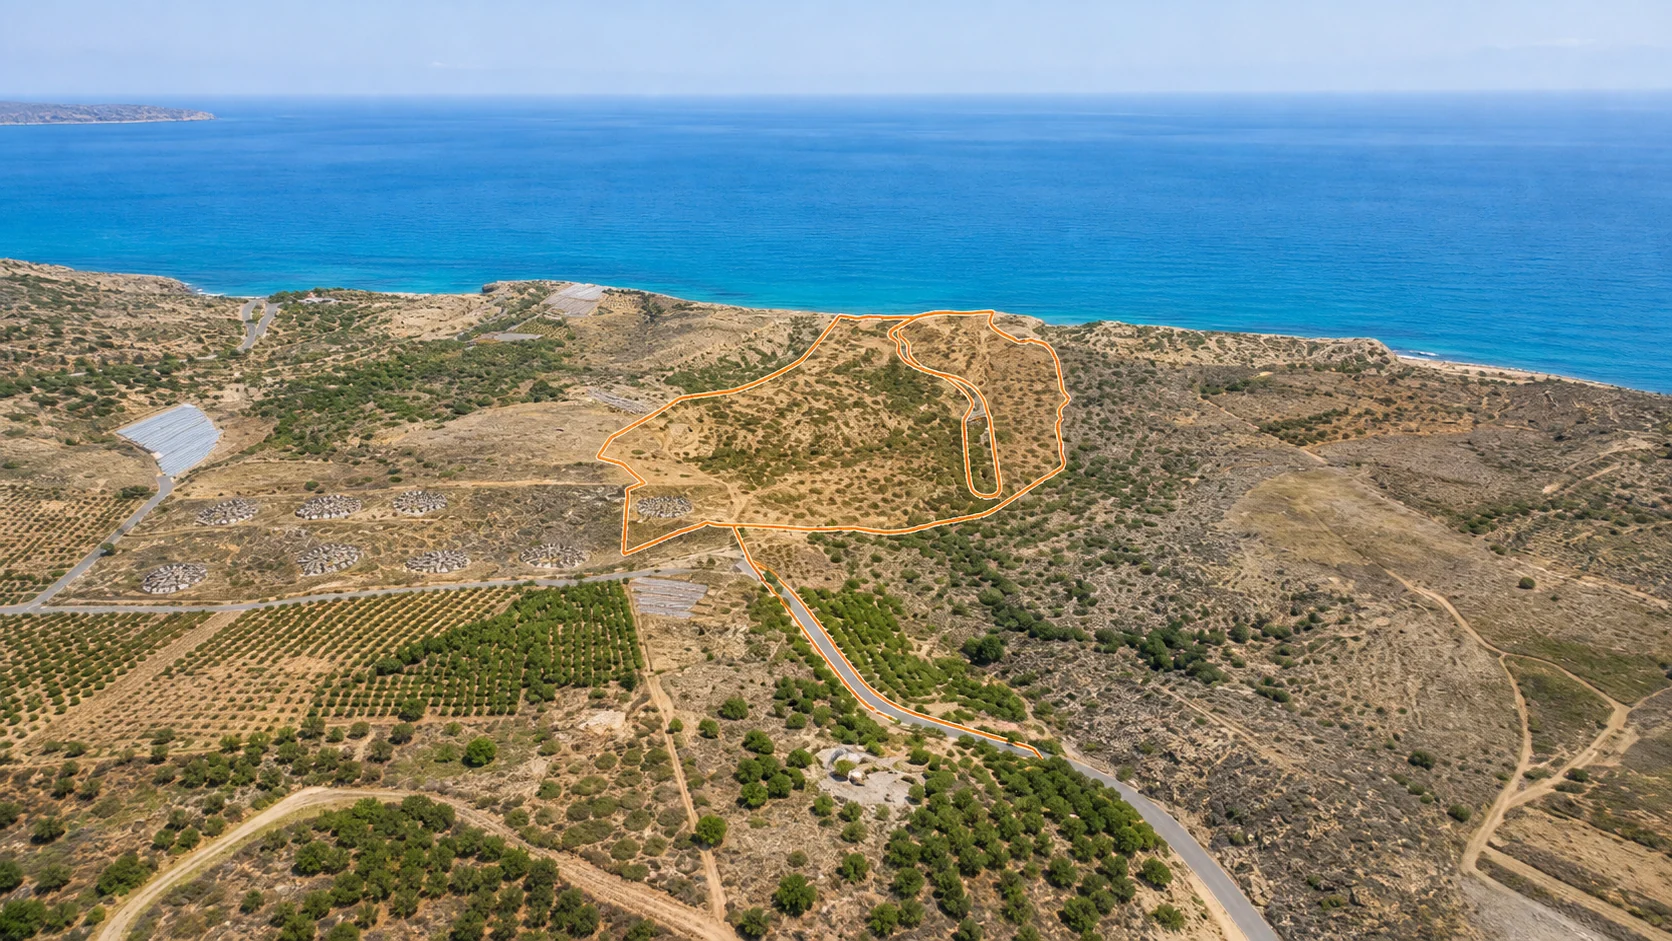
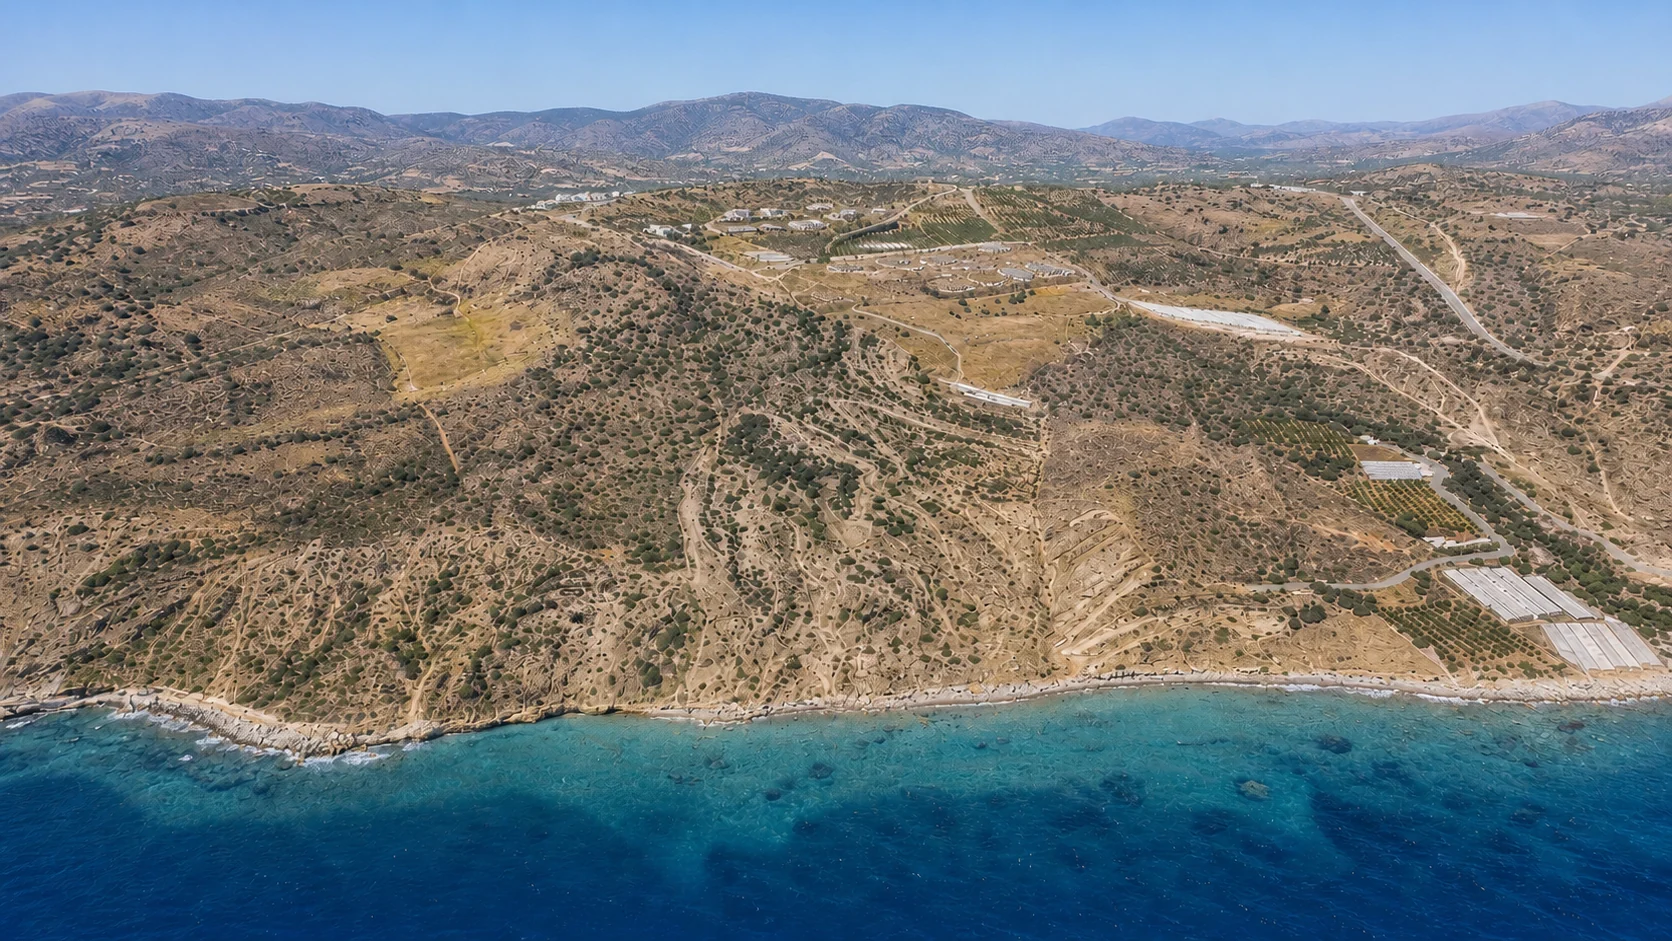
本庄园为约 120,000 平方米的连片土地,位于克里特区域空间规划确定的「受控旅游开发区」内,并已取得官方证明:该地块可以兴建酒店。两条独立道路可达,无贷款、无抵押,可通过特殊目的公司(SPV)转让。
这不是等待改变规划用途的投机性土地,而是建筑师今天就能开始设计的地块。
克里特南岸,面朝利比亚海。确切位置将在签署保密协议后向合格买家披露。
克里特南岸的旺季比北岸长六到八周,而建筑密度只有北岸的一小部分。这里没有连成一片的酒店高墙,只有开阔的地平线、岩石海湾,以及照片里看起来像修过图、到了现场依然如此的海水。
以上为大致驾车时间,仅供参考,建议自行核对路线。
您的客人无需转机即可抵达。
伊拉克利翁是希腊第二繁忙的机场,与一百多个欧洲城市直连——包括伦敦、巴黎、慕尼黑、维也纳、苏黎世与特拉维夫——旺季现已从四月延续到十一月。
自 2028 年起,客流将转移至运力大得多的卡斯特利新机场。详见下方市场章节。
同一家族持有的两块相邻地块。可整体出售,亦可经协商分块出售。
| 地块 1 | 地块 2 | 合计 | |
|---|---|---|---|
| 实测面积 | ≈ 53,000 m² | ≈ 66,500 m² | ≈ 120,000 m² |
| 现状 | 未开发空地 | 在运光伏电站 + 蓄水池 | — |
| 海岸线 | 直接临海 | 直接临海 | 连续 |
| 产权 | 单一家族 | 单一家族 | 100% 完全所有权 |
光伏电站是资产,不是负担。 地块 2 上有一座在运的光伏设施与一座蓄水池。对开发商而言,这意味着现场已有接入的电力容量与供水点——而这两项在偏远沿海地段通常需要从零建设。
电站装机容量、蓄水池容积,以及购电协议是否随土地转让,均已载明于资料包中,应在技术尽职调查阶段复核。在日照如此充沛的地点,现场自发电将显著改善度假村的运营经济性。
该地块位于城市规划区之外。旅游用途适用 0.2 的容积率,全地块地上可建面积约 24,000 平方米,另加不计入容积率的地下层。
| 规划指标 | 旅游用途 | 住宅用途 |
|---|---|---|
| 容积率 | 0.2 | 0.18(首 4,000 m²) |
| 最小地块 | 4,000 m² | 4,000 m² |
| 最大高度 | 7.5 m | 7.5 m |
| 层数 | 2 | 2 |
| 每 4,000 m² 地块可建 | — | 186 m² |
| 地上合计(示意) | 约 24,000 m² | 约 5,400 m² |
上述指标依据已认证的地形图与 2021 年土地用途证明,适用第 4759/2020 号法律及旅游设施相关条款。最终数字须由受聘建筑师在设计阶段确认,并可能受海岸退让、坡度与出入条件影响。在取得该确认前,请勿据此进行投资测算。
0.2 的容积率可以有截然不同的用法。以下三种方案基于相同假设、呈现在同一页面上,以便直接比较。它们不分优劣——正确的路径取决于买方对运营风险的承受度、持有期限,以及能否引入酒店品牌。
有一个事实贯穿全部三种路径:南岸的运营季大致从四月到十月。开发密度必须在一年约 215 个营业日内摊销,本页每一个模型都建立在这个前提之上。
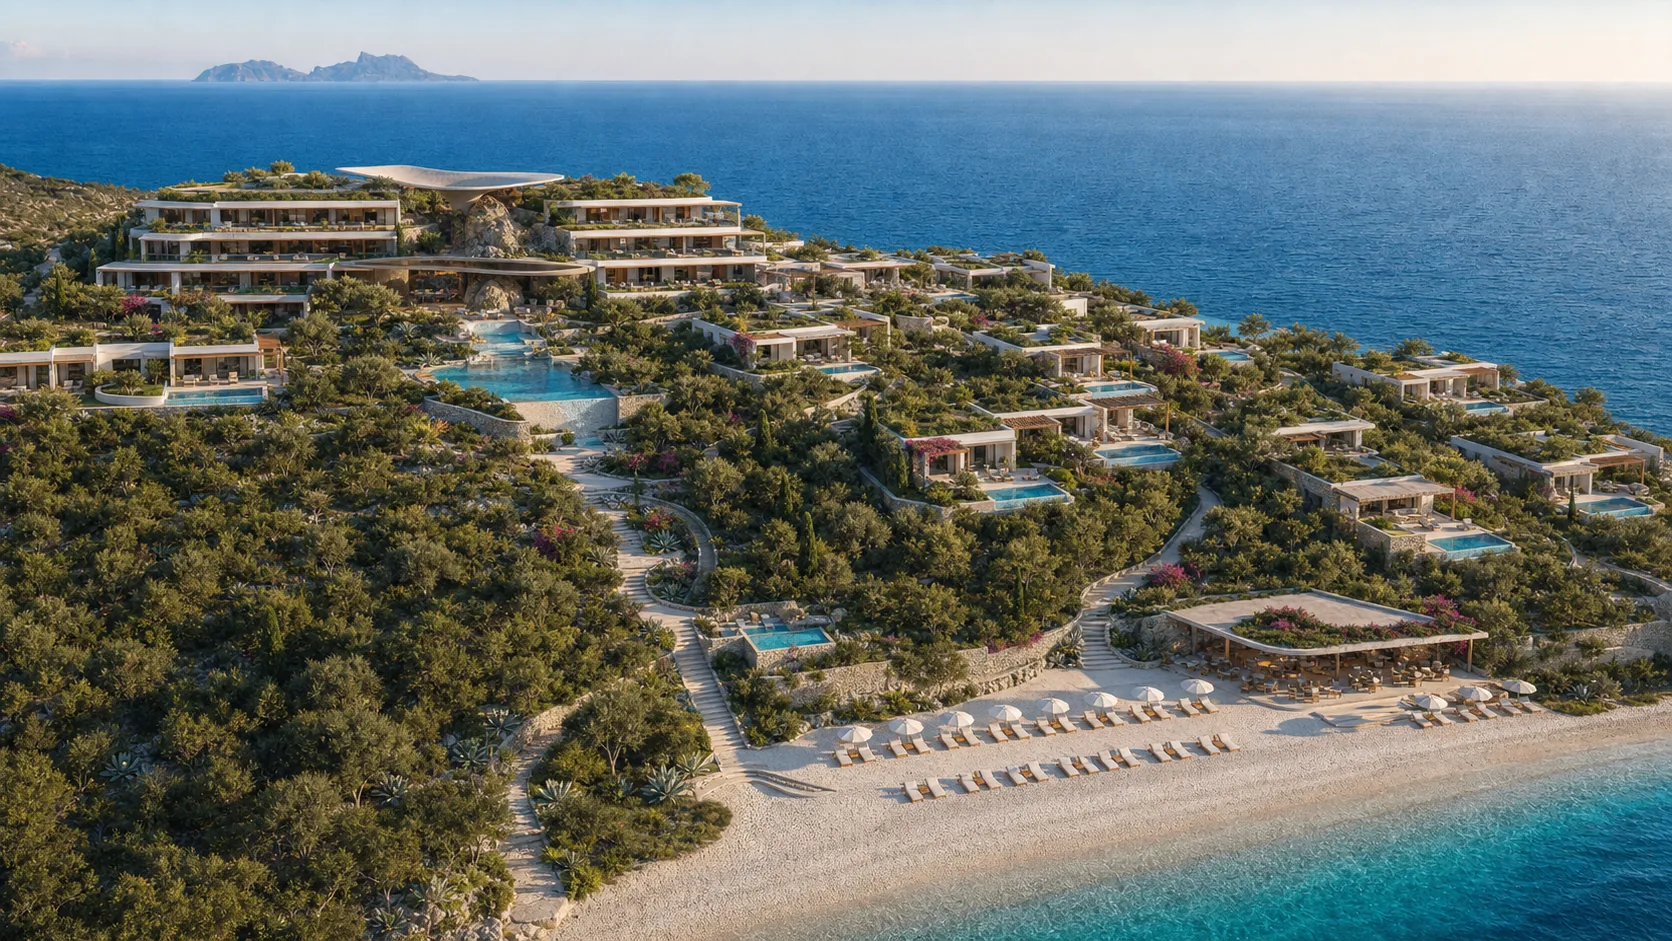
用满全部可建权益。约 300 间客房,涵盖标准房、家庭套房与二十栋海滨别墅,面向能够稳定填满克里特度假村的主流四星半/五星家庭市场。需要运营业务,退出对象为机构买家。
70 间客房的豪华精品酒店,外加 26 套品牌住宅出售给私人业主并纳入租赁池。约用掉一半可建权益,其余留作后续开发。需要引入酒店品牌。
分割为最多 29 块 4,000 平方米的地块,分期建造 186 平方米的海景别墅直接出售。没有酒店、没有运营方、没有运营业务。回笼现金最快,但没有持续收入。
本页数字为示意性财务模型,基于 2024–2026 年希腊酒店与住宅开发的中位市场指标。它们不构成投资建议、要约、预测或收益保证。实际参数取决于设计、承包商招标与运营协议。模型假设不使用债务:杠杆以及下文所述的融资计划将改变每一栏的股权回报。
| A — 满容积 | B — 精品 + 别墅 | C — 住宅分割 | |
|---|---|---|---|
| 开发方案 | |||
| 使用的地上建面 | 24,000 m² | 约 12,000 m² | 5,394 m² |
| 总建筑面积 | 30,000 m² | 14,500 m² | 5,394 m² |
| 产品 | 约 300 间客房 | 70 客房 + 26 别墅 | 29 栋别墅 |
| 资本支出 | |||
| 建安工程 | €6,600 万 | €4,210 万 | €1,350 万 |
| 家具与设备 | €1,140 万 | €390 万 | — |
| 设计、报批与监理 | €660 万 | €420 万 | €140 万 |
| 基础设施、道路与景观 | €700 万 | €750 万 | €320 万 |
| 不可预见费(10%) | €910 万 | €580 万 | €180 万 |
| 土地(指导价) | €650 万 | €650 万 | €650 万 |
| 项目总成本 | €1.066 亿 | €6,990 万 | €2,630 万 |
| 减:建设期销售回笼 | — | −€3,120 万 | 分期回笼 |
| 净风险资本 | €1.066 亿 | €3,870 万 | €2,630 万 |
| 稳定期运营 | |||
| 运营季 | 215 天 | 215 天 | 不适用 |
| 营业日入住率 | 70% | 70% | 不适用 |
| 平均房价 | €400(加权) | €680 | 不适用 |
| 客房收入 | €1,810 万 | €720 万 | 不适用 |
| 非客房收入 | €1,540 万 | €430 万 | 不适用 |
| 总收入 | €3,340 万 | €1,150 万 | €3,480 万(销售) |
| 运营利润率 | 28% 净营业收入 | 34% EBITDA | 不适用 |
| 稳定期净营业收入 / EBITDA | €940 万 | €430 万 | — |
| 回报 | |||
| 净投入资本回报率 | 8.8% | 11.1% | 不适用 |
| 开发毛利 | — | — | €850 万 · 24% |
| 退出估值(13× / 14×) | 约 €1.216 亿 | 约 €6,020 万 | 逐套出售 |
| 至首笔收入 | 4–5 年 | 3–4 年 | 2–3 年 |
| 是否需要运营业务 | 是 | 是 | 否 |
| 是否需要酒店品牌 | 建议 | 是 | 否 |
如何解读这些数字。 路径 A 是规模游戏:回报由较大客房基数下的房价与入住率驱动,对任何单一假设最不敏感,但对建造成本最为敏感。路径 B 表面回报率最高,因为约 45% 的项目成本在开业前通过住宅销售回笼——但这一回笼取决于每平方米约 5,500 欧元以上的售价,而这在实务中又取决于开工前能否签下国际酒店运营商。路径 C 没有运营风险、现金回笼最快,代价是没有任何持续收入与退出时的重新估值。
路径 A 与 B 的利润究竟从何而来。 希腊的酒店资产是按经营性资产估值的——采用盈利倍数,而非每平方米单价。土地按土地价格买入;建成并正常运营的度假村则以 12–16 倍 EBITDA 出售给机构买家。这一重新定价,而非租金流,才是开发商回报的主体。从购地到开业通常需要三到五年,再加两年达到稳定运营。路径 C 没有与之对应的机制——利润随每栋别墅竣工逐套实现。
方法说明。 希腊地块的度假村模型通常按全年营业测算。而在南岸,这会大幅高估收入:若要在整个日历年度达到 65% 的入住率,一处四月至十月营业的物业必须在每个开门营业的夜晚都超过 100% 才行。本页每一个数字均按 215 个营业日测算。这正是本页回报率低于某些同类克里特地块所宣称水平的原因——也正是它们更可能经受住贷款机构审核的原因。这些数字仍属示意性质,买方应在任何承诺之前,对照南岸与西岸的真实可比物业重新测算。
三股力量正同时汇聚到这段海岸线上:创纪录且仍在攀升的客流、2028 年起机场运力的跃升,以及第一批明确投向南岸的机构资本。
伊拉克利翁 2024 年接待 938 万人次,2025 年首次突破一千万——大幅超过疫情前峰值,是希腊最繁忙的岛屿门户。哈尼亚另有约 400 万人次。旺季正从两端延长:四月与十月已从淡旺交替月变为完整的营业月,而这恰恰是资本密集型度假村所需要的。
克里特新国际机场位于卡斯特利,投资接近十亿欧元,目标 2028 年 11 月启用。首年设计容量约 1150 万人次,全面建成后可达 1800 万,取代已达运力上限的现有机场。2029–2030 年开业的度假村,面对的是这份新增运力,而不是今天的瓶颈。
标杆项目是斯波库与瓦西拉基斯两大家族的 PHĀEA – South Crete,位于伊拉克利翁南部维安诺斯市镇的斯库罗斯:一座1.2111 亿欧元的可持续五星度假村,含 140 间客房与 30 栋别墅,用地 155,000 平方米,配有水疗、有机花园与餐厅,将创造约 83 个长期岗位。该项目已获战略投资资格并核准国家补贴,距卡斯特利新机场 38 公里。
克里特正经历有史以来最大的一轮酒店投资浪潮——尽管几乎都集中在北岸、东岸与西岸:阿约斯尼古拉奥斯附近的 Elounda Hills,8 亿欧元,分三期约十年;米洛波塔莫斯的 Cretan Tale,2.358 亿欧元的度假村与码头综合项目;米拉贝洛湾卡沃西的 Cape Tholos,1.26 亿欧元,含 189 间客房、136 套住宅、水疗、码头与直升机坪;以及西部的 Ikos Kissamos,预计 1.25–1.5 亿欧元,为克里特史上单笔最大酒店投资,2026 年 4 月开业。
PHĀEA 是目前最贴切的参照:同一海岸、规模相近的地块,为 140 间客房加住宅吸纳了 1.21 亿欧元资本——并且走通了战略投资的审批流程。它确立了当下严肃资本为进入南岸所愿支付的基准,也证明了激励路径是畅通的。而且到目前为止,它几乎是唯一一个。本庄园面积约 120,000 平方米,酒店用途早已获认证,土地成本约每平方米 54 欧元。
现有的五星存量集中在北岸——埃隆达、阿约斯尼古拉奥斯与雷西姆农。南岸的旺季相当甚至更长,却几乎没有现代豪华产品。想去这段海岸的客人,眼下无处可住。此外,这种规模、单一产权、旅游用途已确认的连片沿海地产,在克里特实际上已经用尽。希腊同时提供投资居留、面向新税务居民的优惠税制以及上述激励计划——这些政策变动频繁,需要取得最新的希腊法律与税务意见。
客流数据来自伊拉克利翁机场与希腊民航部门报告;机场与项目数据取自截至 2026 年年中的公开公告。大型基础设施与第三方项目的时间表经常变动——在依据任何一项作出判断之前请自行核实。
我们释出完整资料包:地形图、土地用途证明、森林地图摘录、水道决定、产权文件与光伏电站文件。
3–5 天由独立的希腊律师在地籍登记处与抵押登记处核验产权。我们可以推荐专业人士,但不会强加。
2–4 周通常为 10%,采用公证形式。
1 周建筑师确认可建规模,工程师确认市政配套。首轮概念草图同步进行,财务顾问也在此阶段评估融资结构。
3–6 周在公证人面前签署并办理产权转移——若更倾向该结构,也可转让持有土地的特殊目的公司。
2–3 周从初次联系到完成登记,通常需要三到四个月。我们负责整个交易流程:律师、公证人、翻译、希腊银行账户开立,以及外国买家所需的税号 AFM。
完整资料——地形图、土地用途证明、森林地图摘录、水道决定与产权文件——在签署保密协议后按需提供。财务顾问的引荐也可一并安排。